La SCJN definirá si la ASF puede promover amparos judiciales
El pleno de la Suprema Corte atraerá una contradicción de criterios para determinar si la Auditoría Superior de la Federación tiene facultades para ampararse contra resoluciones judiciales.
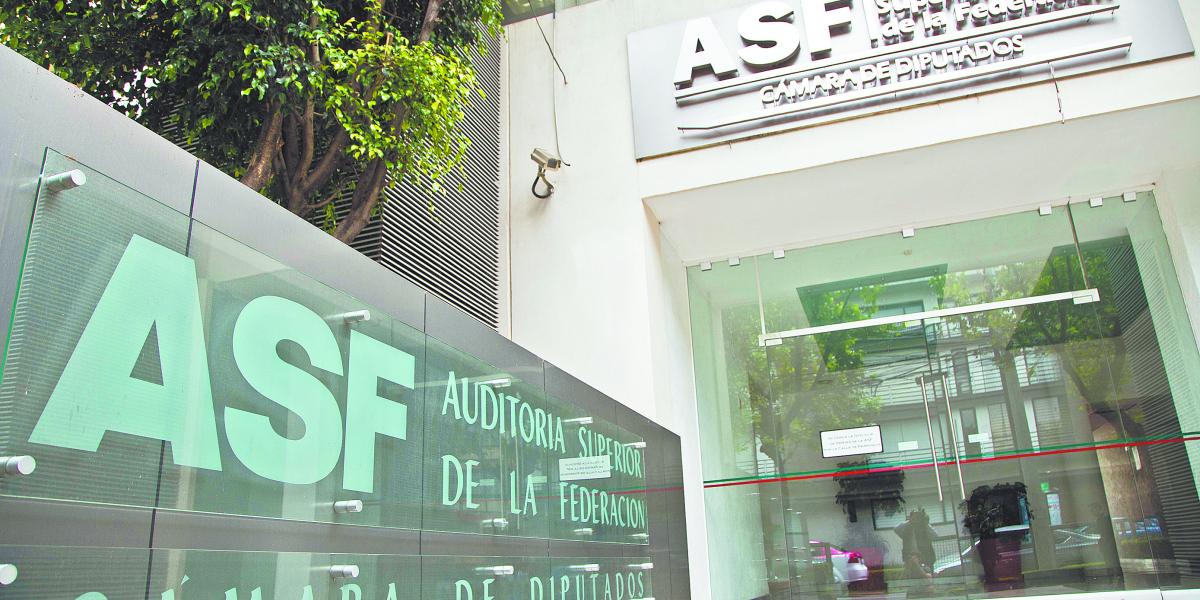
El pleno de la Suprema Corte de Justicia de la Nación (SCJN) resolvió atraer una contradicción de criterios para determinar si la Auditoría Superior de la Federación (ASF) cuenta con facultades legales para interponer amparos contra resoluciones emitidas por autoridades judiciales. Esta decisión busca resolver la incertidumbre jurídica respecto a la capacidad del órgano fiscalizador para impugnar fallos que limitan sus facultades de revisión en el ejercicio del gasto público.
La controversia surgió a partir de distintos criterios emitidos por tribunales colegiados, los cuales han mantenido posturas divergentes sobre la personalidad jurídica de la ASF en los procesos de amparo. Mientras algunos tribunales consideran que el órgano técnico de fiscalización actúa como una autoridad que no puede ser parte quejosa en ciertos litigios, otros sostienen que la ASF debe contar con herramientas legales plenas para defender el cumplimiento de sus auditorías.
Este análisis de la Corte resulta relevante debido a que la ASF es el brazo fiscalizador de la Cámara de Diputados, encargado de auditar el uso de los recursos federales por parte de las dependencias gubernamentales y otros entes públicos. Una determinación sobre este tema delimitará los alcances de la actuación de la Auditoría cuando sus informes y pliegos de observaciones son cuestionados por la vía judicial.
El Máximo Tribunal del país establecerá una jurisprudencia que será de aplicación obligatoria para todos los tribunales de la República. De esta manera, se pretende unificar el criterio sobre la procedencia de los recursos de defensa que la ASF puede emplear cuando considera que una resolución judicial afecta el desempeño de sus funciones constitucionales de fiscalización.
Se espera que el proyecto de resolución sea discutido en las próximas sesiones del pleno, analizando si la protección de los intereses públicos y la transparencia en el uso de los recursos justifican una excepción en la legitimación de la Auditoría. La resolución final sentará un precedente sobre la relación entre el control técnico del gasto y el Poder Judicial de la Federación.